

Federal Reserve podigao kamatne stope prvi put od 2023: Evo šta to znači za kredite, kartice i štednju Amerikanaca
Federal Reserve podigao je referentnu kamatnu stopu prvi put od 2023. godine, napravivši veliki zaokret u monetarnoj politici SAD. Odluka čiji je cilj borba protiv inflacije mogla bi direktno da utiče na milione Amerikanaca – od korisnika kreditnih kartica i kupaca automobila do građana koji planiraju kupovinu kuće ili drže novac na štednji.
Odluka je doneta jednoglasno na sastanku Federal Reserve, uključujući i glas predsednika centralne banke Kevin Warsh. Podizanje kamatnih stopa dolazi u trenutku kada američka ekonomija pokazuje određene znake pritiska, dok Fed pokušava da spreči da se inflacija dodatno učvrsti.
Više kamatne stope, međutim, imaju cenu – zaduživanje građana i kompanija postaje skuplje.
Šta povećanje kamata znači za građane?
Uticaj odluke neće biti isti za sve.
Građani koji već imaju kredit sa fiksnom kamatnom stopom, poput određenih auto-kredita ili home equity zajmova, neće automatski videti promenu rate jer je njihova kamata zaključana ugovorom.
Isto važi za postojeće bankarske proizvode sa fiksnom kamatom, poput određenih certificate of deposit računa.
Situacija je drugačija za građane koji planiraju novo zaduživanje.
Nove ponude kredita mogle bi postepeno da postanu skuplje, dok proizvodi sa promenljivom kamatnom stopom mogu brže reagovati na potez Federal Reserve.
Posebno su značajne kreditne kartice, čije su kamatne stope uglavnom promenljive. To znači da bi građani koji iz meseca u mesec prenose dug mogli da plaćaju još više za svoje zaduženje.
Šta će biti sa štednjom?
Povećanje kamata nije nužno loša vest za sve.
Banke mogu da povećaju prinose koje nude na pojedine štedne račune i druge proizvode. Ipak, brzina kojom će banke menjati kamate može značajno da se razlikuje.
Velike banke mogu brže da povećaju kamate koje naplaćuju dužnicima nego one koje isplaćuju štedišama, dok bi manje i online banke mogle brže da ponude konkurentnije stope kako bi privukle nove depozite.
Reagovalo i tržište – Dow pao više od 600 poena
Wall Street je negativno reagovao nakon odluke Federal Reserve.
Dow Jones Industrial Average pao je 631 poen, odnosno 1,21%, dok je S&P 500 izgubio 0,45%. Nasdaq je završio gotovo nepromenjen, sa padom od 0,01%.
Istovremeno su porasli prinosi na američke državne obveznice.
Prinos na desetogodišnje Treasury obveznice završio je oko 5,01%, što je, prema navedenim podacima, najviši nivo od 2007. godine. Američki dolar takođe je ojačao nakon odluke Fed-a.
Trump traži kamate od 1% ili manje
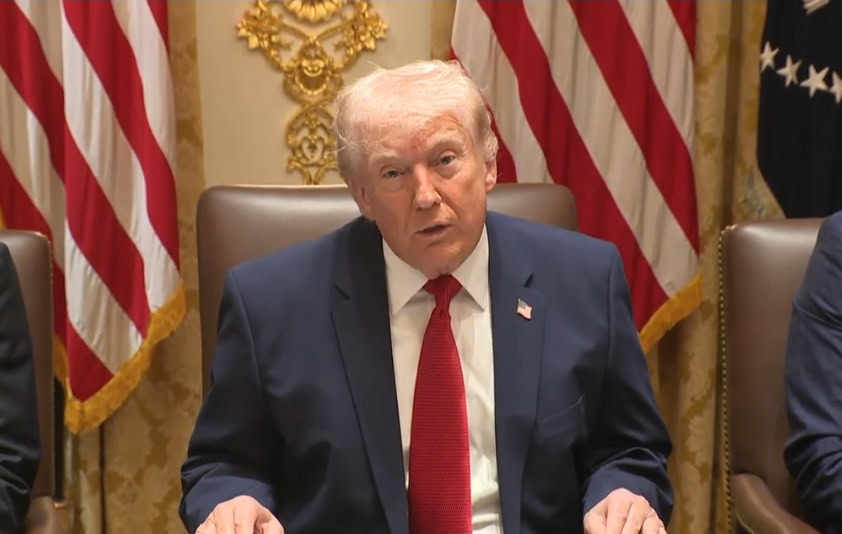
Predsednik Donald Trump reagovao je na odluku Federal Reserve zahtevom da kamatne stope budu značajno niže.
Trump je poručio da bi kamate u SAD trebalo da budu 1% ili manje i zatražio njihovo brzo smanjenje.
Kevin Warsh nije želeo da komentariše politički pritisak i naglasio je posvećenost nezavisnosti Federal Reserve od političkih aktera.
Zašto Fed povećava kamate?
Osnovni cilj viših kamata jeste usporavanje potrošnje i potražnje kako bi se smanjio pritisak na rast cena.
Kada krediti postanu skuplji, domaćinstva obično manje pozajmljuju i troše, dok kompanije mogu da odlože određene investicije. Takvo usporavanje ekonomskih aktivnosti može pomoći u borbi protiv inflacije.
Ali postoji i druga strana.
Previše restriktivna monetarna politika može usporiti privredni rast i otežati poslovanje kompanijama. Skuplje finansiranje može uticati i na tržište rada, posebno ako kompanije počnu da smanjuju investicije ili zapošljavanje.
Poseban rizik za kupovinu kuće i automobila
Za američke porodice najvidljivija posledica mogla bi da bude cena novog zaduživanja.
Odluka Federal Reserve ne određuje direktno svaku hipotekarnu ili automobilsku kamatu, ali utiče na šire finansijske uslove u zemlji. Zbog toga će građani koji planiraju kupovinu kuće, automobila ili refinansiranje postojećeg duga pažljivo pratiti kretanje kamata u narednim nedeljama.
Federal Reserve se sada nalazi pred komplikovanim zadatkom – dovoljno usporiti inflaciju, a istovremeno izbeći preveliko usporavanje ekonomije.
Za obične građane poruka je jednostavnija: novi krediti i dugovi sa promenljivom kamatom mogli bi postati skuplji, dok bi štediše mogle da dobiju priliku za bolje prinose na pojedinim računima.
SOURCE: CNN PHOTO: CHAT GPT